Panikk på amerikanske børser forrige uke - Finansco har økt aksjeandelen
Eirik Furuseth går grundig gjennom den siste tids uro i aksjemarkedet, hva Finansco har foretatt seg og avkastningstallene hittil i år.
Publisert
13.11.2026
Oppdatert
13.11.2026
Det har vært uro og verdifall i både aksje- og rentemarkedet den siste tiden. Som vanlig lover vi våre kunder å ikke sitte stille i båten.
Tallene under er hentet ut 12. november, og vi har da følgende avkastningstall for relevante indekser og Finansco sine investeringsstrategier så langt i år:
Indeks
Oslo børs Hovedindeks (OSEBX) – 24,13 %
Oslo børs Fondsindeks (OSEFX) – 23,07 %
Verdensindeksen valutasikret (MSCI World NOKhedged) – 12,46 %
Verdensindeksen (MSCI World) – 5,56 %
Nordisk Høyrente (DNB Nordic High yield NOK hedged) – 5,48 %
Finansco sine investeringsporteføljer
Finansco Bærekraftige Aksjer (MørkeGrønn) – 27,28 %
Finansco Norge – 17,57 %
Finansco Valutasikret – 9,95 %
Finansco Global – 5,65 %
Finansco Dynamisk Allokering (FDA) – 5,02 %
Finansco Høyrente – 4,66 %
Finansco Bærekraftige Aksjer – 4,57 %
Finansco Rente – 2,79 %
Finansco Bærekraftige Renter – -2,37 %
*Fondskurser fra 10.-11. november. Kilde: Bloomberg
Siste tidens markedsturbulens kulminerte med et betydelig fall i aksjekurser forrige uke, og da særlig i teknologiaksjer og selskaper tilknyttet KI. Torsdag forrige falt Nasdaq indeksen 5,5 prosent, etter å ha vært ned ca. 6 prosent i løpet av handelsdagen.
Dette er det største fallet en enkelt handelsdag siden Trump sin «Liberation Day» i april 2025. Indeksen falt 3,4 prosent i forrige uke og Nasdaq har falt fire uker på rad. I slutten av forrige uke var verdifallet rundt 11 prosent fra toppen, som var 6. oktober.
Finansco responderte med å følge planen vår for når det er kriser, krakk og panikk, vi går mot strømmen og kjøper opp aksjeandelen i vårt dynamiske allokeringsmandat («FDA»).
Vi har også gjort endringer i rentefondsstrategiene og i vår globale aksjeeksponering. Her følger begrunnelser for de siste transaksjonene i rente- og aksjefondsporteføljene, og hvilke vurderinger vi gjør oss nå.
Risikospredning redder dagen
Finansco sin forretningside og forvaltningsfilosofi er innrettet mot å foredle formuer, vi skaper dem ikke. For å foredle formuer er det sentralt å unngå for konsentrert risiko, og vi jobber aktivt for å avdekke blindsoner, og ha reell risikospredning i porteføljene.
Et godt eksempel på konsentrert risiko man kanskje ikke har tenkt over, gjør seg gjeldende i usikrede globale aksjefondsinvesteringer hittil i 2026. Selv om børsene verden over har utviklet seg positivt er resultatet for norske investorer svakt.
Dette skyldes at den norske kronen har styrket seg, og dermed «drept» deler av den fine utviklingen på verdens børser. Finansco anbefaler å ha en andel av globale plasseringer i «Finansco Valutasikret». Ikke fordi vi har analyser eller bestemte oppfatninger av fremtidig valutakursutvikling, men fordi nettopp valutakursutviklingen påvirker avkastningen, og at vi ikke ønsker konsentrert risiko.
Den kanskje aller viktigste bidragsyteren hittil i år for Finansco sine kunder har vært at vi har en relativt stor andel av kundenes kapital investert i vår norske aksjefondsstrategi, Finansco Norge.
Oslo Børs utgjør kun 0,1-0,2 prosent av verdien av det globale aksjemarkedet og den globale verdiskapningen. Vi har likevel valgt å ha opp mot en tredjedel av kundenes aksjeeksponering mot Norge, i våre anbefalte kundeporteføljer.
Det er særlig to årsaker til dette. Den første, og som virkelig viser seg for tiden, er at Oslo Børs i ganske stor grad beveger seg i utakt med resten av verden, fordi selskapene er konsentrert rundt energi og havbruk, og til en viss grad nå også våpenproduksjon (Kongsberg Gruppen).
Økte energipriser bidrar sterkt til utviklingen på Oslo Børs, men er samtidig negativt for utviklingen i verdensindeksen, og norsk eksponering bidrar dermed til risikospredningen vi er ute etter.
Den andre grunnen er at vi kan. Vi konkurrerer med PE-eide konkurrenter som skryter av å ha mange titalls om ikke hundretalls milliarder under forvaltning.
Det er en rar ting å skryte av, fordi det begrenser handlingsrommet og navigasjonsevnen i markedet, og er en betydelig konkurranseulempe, dersom målet er å levere god avkastning til kundene.
Siden Finansco fortsatt har vesentlig lavere forvaltningskapital, kan vi handle aktivt i norske aksjefond, i Finansco Norge. Siste 10 år har vi slått Oslo Børs Fondsindeks med 145 prosentpoeng, mens vi hittil i 2026 i likhet med veldig mange andre aktive forvaltere er bak den norske indeksen.
Årsaken til at det har vært vanskelig å henge med indeksen i år er først og fremst at de indekstunge oljeselskapene har vist formidabel utvikling, og at de aktive fondene har slitt med å holde følge.
Det var samtidig et godt valg å sette ca. en tredjedel av Finansco Norge i «Alfred Berg Indeks I» tidligere i år.

Er man et formuesforvalterselskap eller en bank som forvalter 70, 100, eller 1000 milliarder kan man ikke gjøre som Finansco, og handle aktivt for alle kunder og i norske aksjefond på samme tidspunkt.
Da kan det være fristende å sette alle midlene i globale fond, og si «sitt stille i båten». I år har det vært en dårlig løsning, både på aksje- og rentesiden.
Dynamisk allokering i FDA – Finansco kjøpte teknologi fredag morgen
Bombastiske uttalelser om fremtidig markedsutvikling er et kjennetegn på lav kompetanse om hvordan kapitalmarkeder fungerer.
«The wisdom of the crowd» oppsummeres i finansteorien som «effisiens». All tilgjengelig informasjon er allerede reflektert i markedsprisene, og ny informasjon prises inn fortløpende.
Å være smartere enn markedet er en vanskelig øvelse, og vi er ydmyke for markedsprisingen.
Imidlertid har vi etter mange års erfaring med investeringer under ulike markedsforhold, kommet til én ting vi står ganske fast på. Det lønner seg å kjøpe aksjefondsandeler under krakk, kriser og panikk.
Finansco har som eneste formuesforvalter satt dette i system, og med et klart mandat hvor vi følger denne strategien for alle kunder som har andeler i vårt eneste egne verdipapirfond, som tar seg av denne typen handel.
Torsdag forrige uke var det panikk på børsene, og fredag morgen fulgte vi strategien, og flyttet 5 prosentpoeng av fondet fra kortsiktig kontantbeholdning, og til å kjøpe en ETF som følger «Nasdaq 100», som er en amerikansk aksjeindeks som følger utviklingen til de 100 største ikke-finansielle selskapene som er notert på Nasdaq-børsen.
Indeksen ble lansert i 1985 og er en av de mest kjente referanseindeksene i verden for teknologisektoren og vekstaksjer. Sagt på en annen måte, vi kjøpte det som har falt mye, fordi det var panikk, og fordi det for oss fremstod som en overreaksjon på resultatet av det amerikanske mellomvalget.
Skal man følge denne strategien må man ha noe å kjøpe for. Dette har vi også systematisert, vi bruker kraftige oppgangsperioder til å selge oss ned i aksjeeksponering, og øke rentebeholdningen.
Over tid har denne handelsstrategien vært lønnsom, og for egen del hadde mitt fremste krav til en formuesforvalter eller «formuesbutler» vært at vedkommende skulle kjøpe opp aksjeandelen når det er panikk i markedene.
Finansco kommer til å fortsette å gjøre nettopp det for våre kunder, og da via FDA. Kommer det nye runder med panikk og krigsoverskrifter kommer vi til å øke aksjefondsandelen nok en gang.
I renteforvaltningen er nedsiden viktigst for Finansco
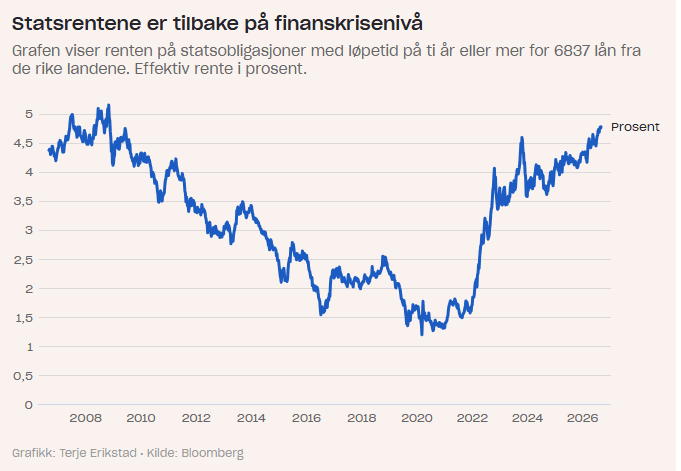
Siden 2022 har vi hatt en ganske sammenhengende og global renteoppgang. Det har ført til betydelige verdifall for tradisjonelle obligasjonsfond, som er investert i gjeldspapirer med lang durasjon.
Den store vinneren i denne perioden har vært det norske og nordiske kredittmarkedet, hvor obligasjonene i stor grad utstedes med flytende rente, og ikke får samme negative effekt av stigende renter.
Avkastningen har vært både stabil og god i lang tid, og for forvalterne av denne typen fond har det på mange måter vært en konkurranse i å ta høyest mulig risiko, for å skvise ut høyest mulig rente.
Finansco har flere ganger advart mot at Kreditt/HY-fond langt fra er risikofrie, og at vi kan få en gjentakelse av hva som skjedde under pandemien for 6 år siden, hvor de fleste fondene falt med 20-25 prosent, før de hentet seg inn igjen ganske raskt.
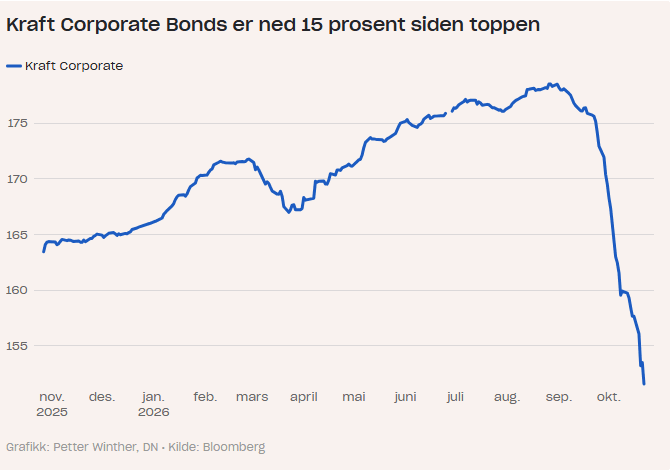
Men tar man (for) høy risiko kan det gå bra en stund, før risikoen får konsekvenser. En av de store vinnerne har vært Kraft Finans sine rentefond, hvor forvaltningen tidvis har tendert mot ren gambling.
Vi har fått flere spørsmål om hvorfor vi ikke har tatt inn disse fondene i Finansco Høyrente. Vår vurdering har vært at de tar for høy risiko, og at den samtidig har vært underkommunisert. I starten av oktober kom de første medieoppslagene om kurskollaps, og via vår Bloomberg-terminal ser vi at det har vært kraftig kundeflukt fra både Kraft Corporate Bonds og Kraft High Yield.
Sistnevnte har falt fra NOK ca. 6 mrd. til ca. NOK 3 mrd. og Corporate Bonds har falt fra ca. NOK 7,5 til ca. NOK 4,5 mrd. i forvaltningskapital. De siste dagene har kursene kommet marginalt opp igjen etter veldig brutale fall.
Dermed blir spørsmålet om dette kan være en kjøpsmulighet vi bør benytte oss av?
Når forvalterne opplever kundeflukt og store uttak må de selge obligasjonene i fondet for å møte innløsningene. Dette kan føre til at man må selge de beste og mest likvide papriene, og dermed øker den relative andelen av mindre likvide og mer spekulative lån.
Vår vurdering er at på tross av kursfall er risikoen i de to aktuelle fondene alt for høy, og at dersom kundeflukten fortsetter kan dette ende som med "Forte Kreditt", som til slutt måtte avvikle fondet, fordi de ikke klarte å møte innløsninger.
Dette er altså Finansco sin vurdering av et mulig utfall, og begrunnelse for at vi ikke bruker kursfall til å kjøpe andeler, og som blant annet bygger på at vi observerer store uttak.
Det er selvfølgelig også mulig at fondene står gjennom stormen, og at verdiene gjeninnhentes. Vi konkluderer nå med at risikoen er for høy til at vi gjør kjøp.
Er det på tide å ta inn globale rentefond med lang durasjon og redusere kredittrisiko?
Finansco har gått andre veien, og tatt ned risikoen i Finansco Høyrente. I oktober solgte vi oss ut av Fondsfinans High Yield og deler av Mandatum Nordic High Yield.
Inn kom Eika Kreditt, som har mye lavere kredittrisiko og ca. halvparten av investert i «Investment Grade»-lån med høyere kredittkvalitet. Eika Kreditt utgjør nå 20 prosent av Finansco Høyrente. I november solgte vi resten av Mandatum Nordic HY og reduserte Alfred Berg Nordic HY.
Dette fondsbyttet representerer en start på omlegging av renteporteføljene til Finansco, hvor vi tar inn global lang durasjon, altså fondene som har vist elendig utvikling de siste 5 årene, grunnet renteoppgang med påfølgende kurstap.
Vi er langt fra sikre på at rentetoppen er nådd, men det begynner å bli et rentenivå hvor det gir mening å låse inn fremtidige rentebetalinger i flere år, og tradisjonelle obligasjoner bidrar i større grad med risikospredning til aksjer.
Årsaken til sistnevnte er at fallende aksjemarkeder gjerne sammenfaller med resesjoner, altså økonomiske nedgangsperioder. Da faller ofte rentene, og tradisjonelle rentefond opplever kursgevinst.
Også i Finansco Rente har vi gjort endringer, og solgte i september FIRST Yield og byttet til Odin nordisk kreditt. Fondet vi kjøpte (for 15 prosent av porteføljen) har høyere kredittkvalitet, og er mer dynamiske i forvaltningen.
Fremover ser vi også for oss å fortsette dreiningen mot økt durasjon i våre renteporteføljer, noe også kollega Christian K. Arnesen var ute med i Finansavisen tidligere i november.
Sterke selskapsresultater og gode makrotall
Ifølge Storebrand sin ukesrapport fikk vi sterke arbeidsmarkedstall i USA på fredag og rapporteringssesongen fortsatte å levere sterke selskapstall for tredje kvartal. Det ble skapt 165 000 nye jobber i USA i oktober, mot forventet 70 000, og arbeidsledigheten falt fra 4,2 til 4,1 prosent. Etter at 142 S&P 500-selskaper leverte tall i forrige uke har nå 9 av 10 av selskapene i S&P-indeksen levert tall. 12 måneders inntjeningsvekst for disse selskapene er 26 prosent, som er tre prosentpoeng høyere enn forventet, og nesten tre ganger så høyt som historisk snitt. Vi oppfatter dette som viktigere enn kortsiktig støy rundt mellomvalg og utenomekteskapelige affærer i Nvidia. Det store bildet er at selskapene fortsetter å levere sterk og økende inntjening, den økonomiske veksten er god og det er ikke et klima man normalt forbinder med starten på en bredere og mer varig nedgangsperiode.
Global aksjeforvaltning
Finansco velger med unntak av i Finansco Bærekraftige Aksjer, så godt som utelukkende passive indeksfond i våre globale aksjestrategier. Men det betyr ikke at vi er passive. Vi har i en periode hatt «KLP Valutasikret» også i «Finansco Global», men valgte å bytte ut denne posisjonen (utgjorde 10 prosent) med KLP Small Cap den 4. november.
Begrunnelsen for dette byttet var å ta gevinst på selve valutasikringen (vi har uansett 100 prosent av Finansco Valutasikret i valutasikrede globale fond), og bredde ut porteføljen for å redusere eksponeringen mot de amerikanske tech-gigantene i vår globale strategi.
Jeg henter her et avsnitt fra kollega Eirik Landheim sitt gode innlegg om AI-boble og konsentrert risiko:
Hundrelappen
Uansett hvilken vei det går, handler jobben vår om to ting. Porteføljene skal være godt diversifiserte, uten konsentrert risiko. Og vi skal ha en tydelig plan for hva vi gjør hvis markedet faller.
Så hvordan ser en Finansco-portefølje ut?
Setter du 100 kroner i et indeksfond som følger det amerikanske markedet, går rundt 40 kroner til ti selskaper som alle er tett knyttet til AI. Det amerikanske aksjemarkedet har aldri vært så konsentrert. Setter du 100 kroner i et globalt indeksfond, går rundt 29 kroner til de samme ti selskapene.
Den gjennomsnittlige Finansco-kunden har 70 prosent i aksjer og 30 prosent i renter. Det er samme fordeling som Oljefondet. Aksjedelen er investert med ca 80 prosent globalt og 20 prosent i Norge, og rentedelen ligger i norske og nordiske rentefond. En typisk 70-30 portefølje ser slik ut:
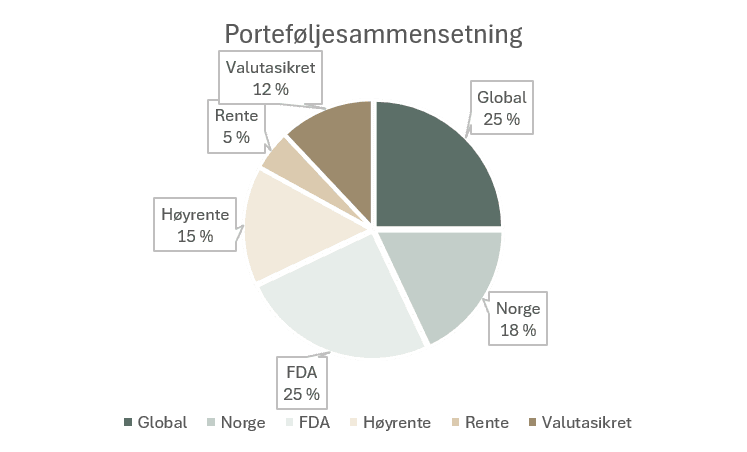
Av de 40 kronene en USA-investor har i de ti AI-selskapene, har en gjennomsnittlig Finansco-portefølje rundt 13.»
Krig og elendighet – to alternativer som påvirker aksjemarkedene
Når spenningen og fokuset rundt NVIDIA-sjefens utroskap legger seg, vil trolig markedet fokusere på utsiktene for krigene i Iran og Ukraina, og kanskje aller mest på den i Iran, fordi utfallet vil kunne få store konsekvenser for markedene.
Enkelte markedsaktører avblåser nå krigen, og mener at den i praksis er over, etter det amerikanske mellomvalget. Trump vil finne en vei ut av hengemyra han selv har skapt med å gå til krig.
Dersom dette stemmer, og eksporten av olje og gass gjenopptas for fullt, vil det kunne føre til kraftig fallende energipriser (særlig olje og gass), og det vil være sterkt negativt for Oslo Børs, og NOK.
Men dersom USA trekker seg ut og gir det iranske regimet muligheten til å sitte tilbake med både muligheten til å anrike uran og samtidig ha et ekstremt sterkt kort i å kontrollere Hormuz er det en oppsiktsvekkende demonstrasjon av amerikansk avmakt, og det det også demokratene. Et annet moment er at Trump kan bli enda villere utenriks, siden han nå får svært begrenset handlingsrom på hjemmebane.
Vi har derfor ingen problemer med å se et alternativt scenario, hvor krigshandlingene atter tiltar og situasjonen tilspisser seg ytterligere. Europa har svært lave gasslagre før vinteren, og Kina har sluppet mye av sine oljelagre, og med det lykkes med å delvis stabilisere oljeprisen.
Veien kan også være kort til vesentlig høyere energipriser, og det vil være positivt for vår hjemlige børs og valuta, men negativt for globale aksjemarkeder. Risikospredning, fremfor å spå utfallet er Finansco sitt svar på den geopolitiske situasjonen.
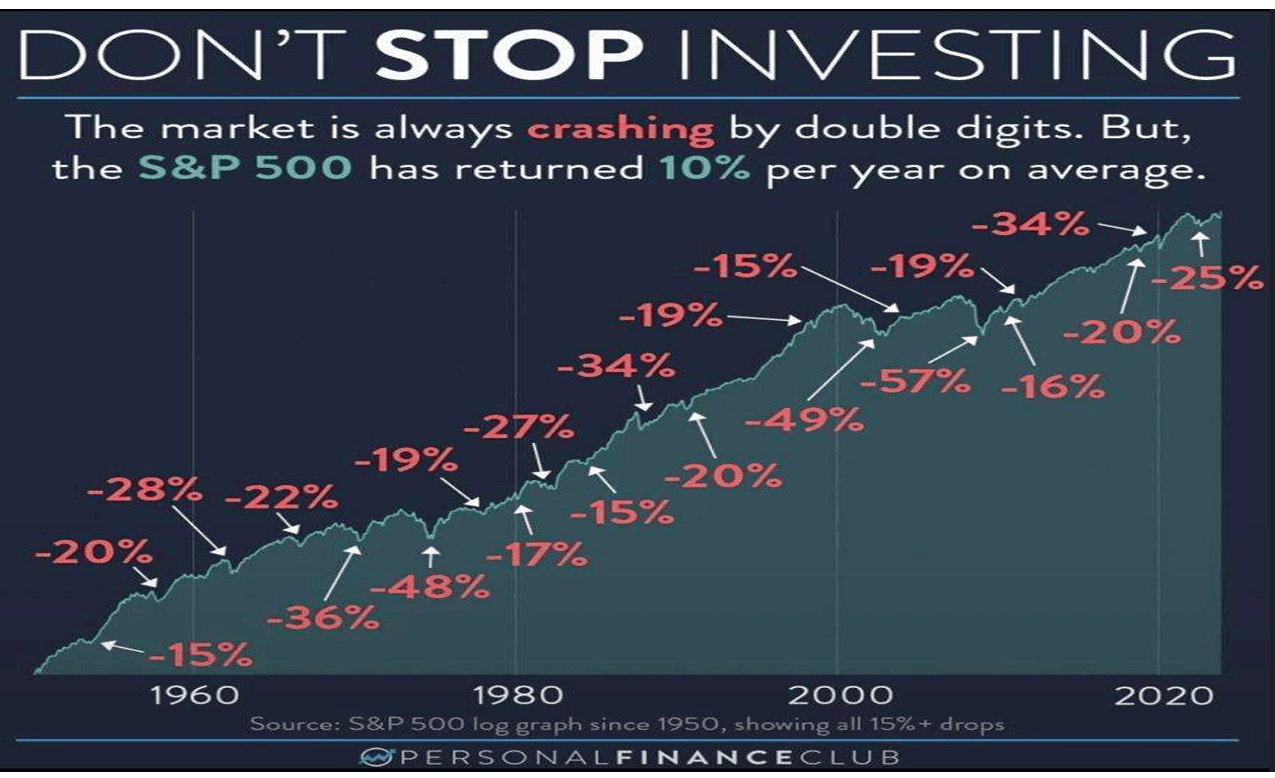
Ingenting slår aksjer i det lange løp.
Timing er vanskelig, men Finansco sitter ikke stille i båten
«Tyngdeloven» i aksjemarkedet er at vi får ca. 5 prosentpoeng årlig risikopremie, over tid. Med en historisk global rente på rundt 5 prosent gir det 10 prosent årlig avkastning, i hvert fall har det vært omtrent det historiske gjennomsnittet både på den amerikanske børsen og på Oslo Børs.
Vi tror fortsatt det er en god forvaltningsstrategi å utnytte dager med panikk til å kjøpe, og til dette bruker vi ETF-er og i FDA. Å drive «trading» med tradisjonelle fond er en dårlig plan, både siden fond har betydelige forsinkelser fra man fatter en investeringsbeslutning og til man er inne eller ute av markedet (fond prises kun én gang i døgnet, mens ETF-er handles som aksjer), og fordi markedstiming er veldig vanskelig å lykkes med.
Finansco kommer til å fortsette å tilpasse våre fondsporteføljer til det vi mener er gjeldende markedsforhold og utsikter, og vi kommer til å fortsette å øke aksjeandelen i dager og perioder med panikk i kapitalmarkedene.

Markedskommentar
All time high igjen – og hvorfor det ikke er så farlig som det føles
Daglig leder Eirik Landheim kommenterer de mange toppene i aksjemarkedene, og forklarer hvordan Finansco posisjonerer seg for forskjellige scenarier.
Markedskommentar
Hvorfor stiger børsene når verden virker å brenne?
Verden preges av uro, krig og høyere renter — men børsene stiger likevel. Hvorfor? Fordi selskapene tjener mer penger enn noen gang. Sterk inntjeningsvekst, AI-boomen og robuste marginer driver markedene videre, til tross for et krevende nyhetsbilde.

Markedskommentar
Står vi midt i en aksjeboble som vil sprekke?
Partner og gründer Eirik Furuset kommer med sine betraktninger rundt fallhøyden i dagens høyt prisede aksjemarked.
La oss ta en uforpliktende prat
Har du spørsmål om formuesforvaltning, skatt eller juridiske problemstillinger knyttet til din økonomi? I Finansco bistår vi med helhetlig rådgivning for deg som ønsker struktur, kontroll og langsiktige løsninger for formuen din.
– Ønsker du en uforpliktende prat med en av våre dyktige formuesforvaltere kan du fylle ut kontaktskjemaet, så vil vi ta kontakt med deg i løpet av kort tid.