
AI – er det mega bull eller mega bear?
Daglig leder Eirik Landheim har igjen sett på AI – og spørsmålet vi oftest får fra kunder og potensielle kunder: står vi foran et nytt megabull-marked, eller er fallet rett rundt hjørnet?
Publisert
29.10.2026
Oppdatert
29.10.2026
Spørsmålet vi får oftest om dagen, både fra kunder og fra dem som vurderer å bli kunder, handler om AI. Hva tror vi? Hva kan AI gjøre med aksjemarkedet? Står vi foran et stort krakk, der det bare er et spørsmål om tid før alt faller sammen? Og hvordan er porteføljene våre plassert?
Kortversjonen er at ingen vet om AI ender i et nytt mega bull-marked eller i et stort fall. Det vet ikke vi heller. Derfor har vi bygget porteføljene for å tåle begge deler.
Samme bilde som i fjor
For ett år siden skrev jeg om hvorvidt vi er i en AI-boble. Siden den gang har ikke bildet endret seg mye. Det har bare blitt tydeligere.
Inntjeningen til selskapene som står tettest på AI, har fortsatt å vokse kraftig. I tredje kvartal ligger selskapene i S&P 500, indeksen over de 500 største børsnoterte selskapene i USA, an til å øke inntjeningen med rundt 30 prosent fra samme kvartal i fjor. Snittet de siste ti årene er 13 prosent. For de rene AI-selskapene er veksten enda høyere. Halvlederselskapene ventes å mer enn doble inntjeningen.
Fordi inntjeningen har steget raskere enn aksjekursene, har aksjene faktisk blitt billigere. For ett år siden ble S&P 500 priset til 23 ganger forventet inntjening de neste tolv månedene. I dag er tallet rundt 19.
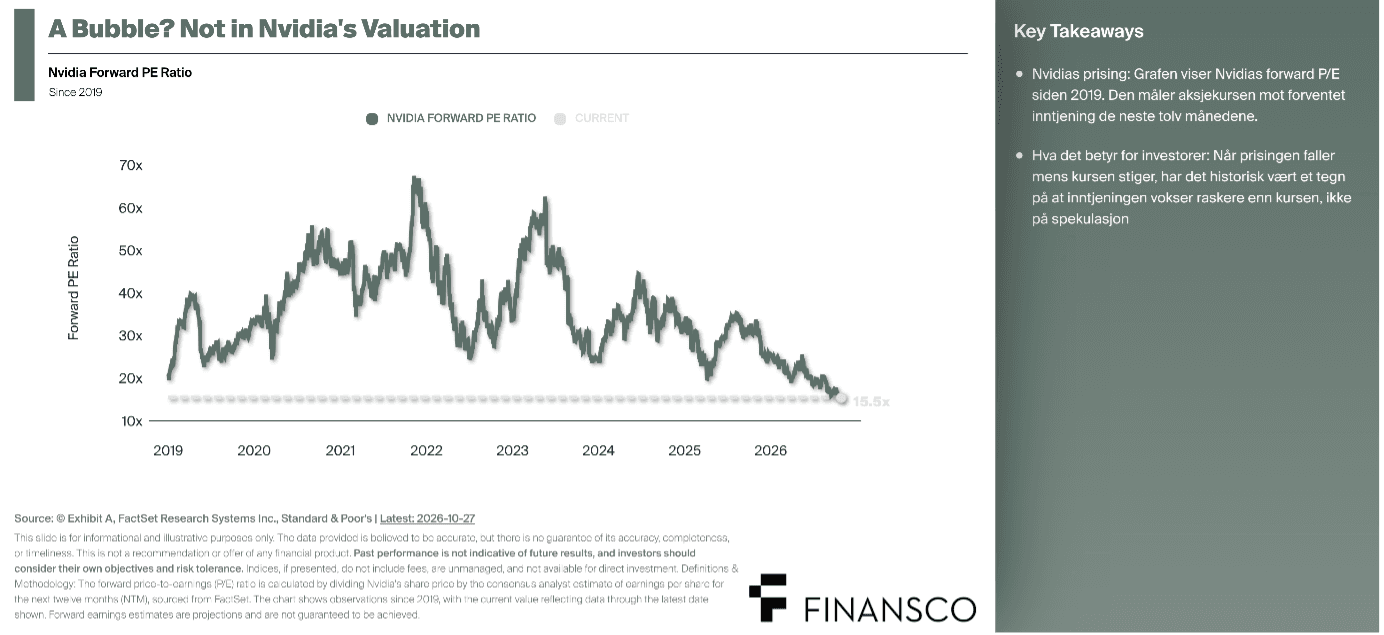
Nvidia er verdens største selskap og kanskje den beste målestokken på hvordan det går med AI. Selskapet prises nå til 15,5 ganger forventet inntjening. Det er det laveste på rundt ti år, og omtrent halvparten av nivået i fjor.
Samtidig er Anthropic, selskapet bak Claude, på vei til børs. I første halvår hadde selskapet 16,3 milliarder dollar i inntekter, 14 ganger mer enn samme periode i fjor. Verden har knapt sett et selskap av den størrelsen vokse så raskt, og ifølge Wall Street Journal ventes selskapet å bli verdsatt til mellom 1 500 og 2 000 milliarder dollar. Anthropic taper fortsatt penger, så investorene betaler for veksten, ikke for overskuddet.
Er AI så revolusjonerende som tallene tyder på, kan det løfte produktivitetsveksten i hele økonomien. Da står vi foran et stort bull-marked.
Men investeringene vokser enda raskere
Baksiden av medaljen er at investeringene i AI fortsetter å øke. De fire store teknologiselskapene Alphabet, Amazon, Microsoft og Meta ventes å investere rundt 700 milliarder dollar i år. Morgan Stanley venter at tallet passerer 1 000 milliarder dollar neste år.
Det nye er at mer av dette finansieres med gjeld. Allerede i sommer hadde selskapene lånt mer i obligasjonsmarkedet enn i hele fjor. Morgan Stanley venter at AI-relaterte låneopptak globalt havner på nærmere 570 milliarder dollar i år.
De fleste sammenligner dette med dotcom-boblen. Jeg mener jernbaneutbyggingen på 1800-tallet er en bedre sammenligning. Også den gang ble det bygget enorm infrastruktur i troen på at etterspørselen ville komme. Jernbanen kom, og den forandret samfunnet. Men mange av dem som finansierte den, tapte pengene sine på veien.
Hva tror vi?
Det som skiller denne gangen fra tidligere industrielle revolusjoner, er at selskapene som leder an, tjener svært mye penger. De store teknologiselskapene finansierer fortsatt det meste av investeringene med egen kontantstrøm.
Samtidig har historien lært oss at mennesker sjelden klarer å styre seg. Når en ny teknologi kommer, overinvesterer vi nesten alltid. Det gir oppturer og nedturer, boom and bust.
Skal jeg gjette, får vi de neste årene flere oppturer og nedturer i aksjemarkedet knyttet til AI. Historien kommer til å svinge mellom mega bull og mega bear. Verden og markedene beveger seg raskere enn noen gang før. Derfor er det ikke sikkert vi får ett stort fall som i 2000. Svingningene kan like gjerne komme oftere og gå fortere.
Hundrelappen
Uansett hvilken vei det går, handler jobben vår om to ting. Porteføljene skal være godt diversifiserte, uten konsentrert risiko. Og vi skal ha en tydelig plan for hva vi gjør hvis markedet faller.
Så hvordan ser en Finansco-portefølje ut?
Setter du 100 kroner i et indeksfond som følger det amerikanske markedet, går rundt 40 kroner til ti selskaper som alle er tett knyttet til AI. Det amerikanske aksjemarkedet har aldri vært så konsentrert. Setter du 100 kroner i et globalt indeksfond, går rundt 29 kroner til de samme ti selskapene.
Den gjennomsnittlige Finansco-kunden har 70 prosent i aksjer og 30 prosent i renter. Det er samme fordeling som Oljefondet. Aksjedelen er investert med ca 80 prosent globalt og 20 prosent i Norge, og rentedelen ligger i norske og nordiske rentefond. En typisk 70-30 portefølje ser slik ut:
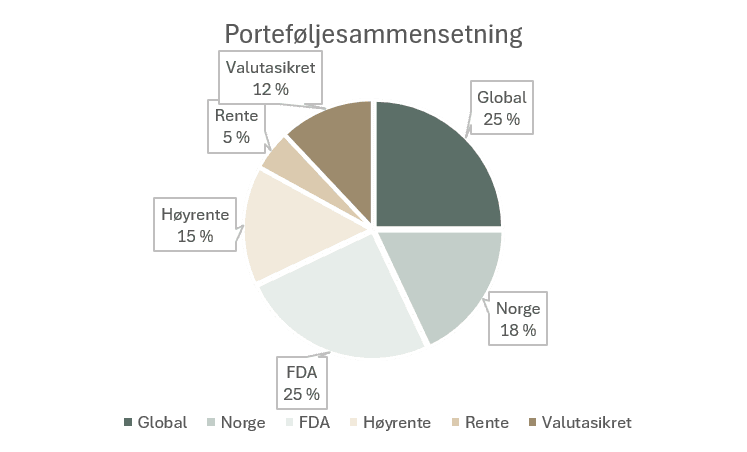
Av de 40 kronene en USA-investor har i de ti AI-selskapene, har en gjennomsnittlig Finansco-portefølje rundt 13.
Hva gjør Finansco?
Porteføljene våre er spredt på tvers av regioner, sektorer, temaer og valutaer. Det er et bevisst valg, nettopp fordi verken vi eller noen andre vet om vi står foran et kraftig bull-marked eller et bear-marked.
Vi har ikke solgt oss ut av AI. Mange av verdens beste og mest lønnsomme selskaper er amerikanske teknologiselskaper, og dem eier vi fortsatt. Vi har bare ikke lagt alle eggene i én kurv.
Like viktig er planen for dagen markedet faller. For den dagen kommer. Gjennom Finansco Dynamisk Allokering har vi en tydelig plan for hva vi gjør når det kommer en korreksjon. Vi sitter ikke stille i båten. Vi utnytter mulighetene fallet gir.
Du kan lese mer om Finansco Dynamisk Allokering her:
Finansco Dynamisk Allokering beholder 5 stjerner – og får gullmedalje
Valuta har betydd minst like mye
For norske investorer har ikke AI vært det eneste som har bestemt avkastningen de siste to årene. Valuta har betydd minst like mye.
I januar 2025 kostet én dollar i snitt 11,34 kroner. I dag koster den 9,27. Da jeg skrev forrige artikkel i slutten av september, kostet dollaren 9,55. Da hadde en million kroner plassert i et USA-fond i januar 2025 gitt rundt 110 000 kroner i gevinst. I den valutasikrede varianten av det samme fondet var gevinsten rundt 310 000 kroner. Samme selskaper, samme aksjer. Forskjellen på 200 000 kroner skyldes valuta alene, og siden har dollaren falt enda mer.
I starten av 2025 valutasikret vi deler av de globale investeringene. Det skrev jeg mer om i forrige artikkel, USAs statsgjeld – og hva den betyr for norske investorer.
Kilder
Kilder: FactSet, Bloomberg, Bank of America, MSCI, Morgan Stanley, Anthropic (S-1), NBIM, Finansco Research. Data per: oktober 2026.

Innsikt
Når IT-boblen møter finanskrisen
KI kan gi et historisk løft i produktivitet og velstand. Men den kostbare utbyggingen av KI-infrastruktur krever et inntjeningsløft av tilsvarende dimensjoner, skriver Espen Seidel.

Innsikt
USAs statsgjeld – og hva den betyr for norske investorer
Daglig leder Eirik Landheim forklarer hva USAs rekordgjeld betyr for norske investorer, og hvorfor Finansco valutasikret deler av de globale investeringene i starten av 2025.

Innsikt
Du har bygget en stor formue – hvor høy risiko bør du ta?
Lederne for formuesforvaltning og porteføljeforvaltning i Finansco, Christian Kallevig Arnesen og Erik Tesli, gir sitt syn på risiko for dem som har bygget en betydelig formue.
La oss ta en uforpliktende prat
Har du spørsmål om formuesforvaltning, skatt eller juridiske problemstillinger knyttet til din økonomi? I Finansco bistår vi med helhetlig rådgivning for deg som ønsker struktur, kontroll og langsiktige løsninger for formuen din.
– Ønsker du en uforpliktende prat med en av våre dyktige formuesforvaltere kan du fylle ut kontaktskjemaet, så vil vi ta kontakt med deg i løpet av kort tid.