
Når IT-boblen møter finanskrisen
KI kan gi et historisk løft i produktivitet og velstand. Men den kostbare utbyggingen av KI-infrastruktur krever et inntjeningsløft av tilsvarende dimensjoner, skriver Espen Seidel.
Publisert
19.10.2026
Oppdatert
21.10.2026
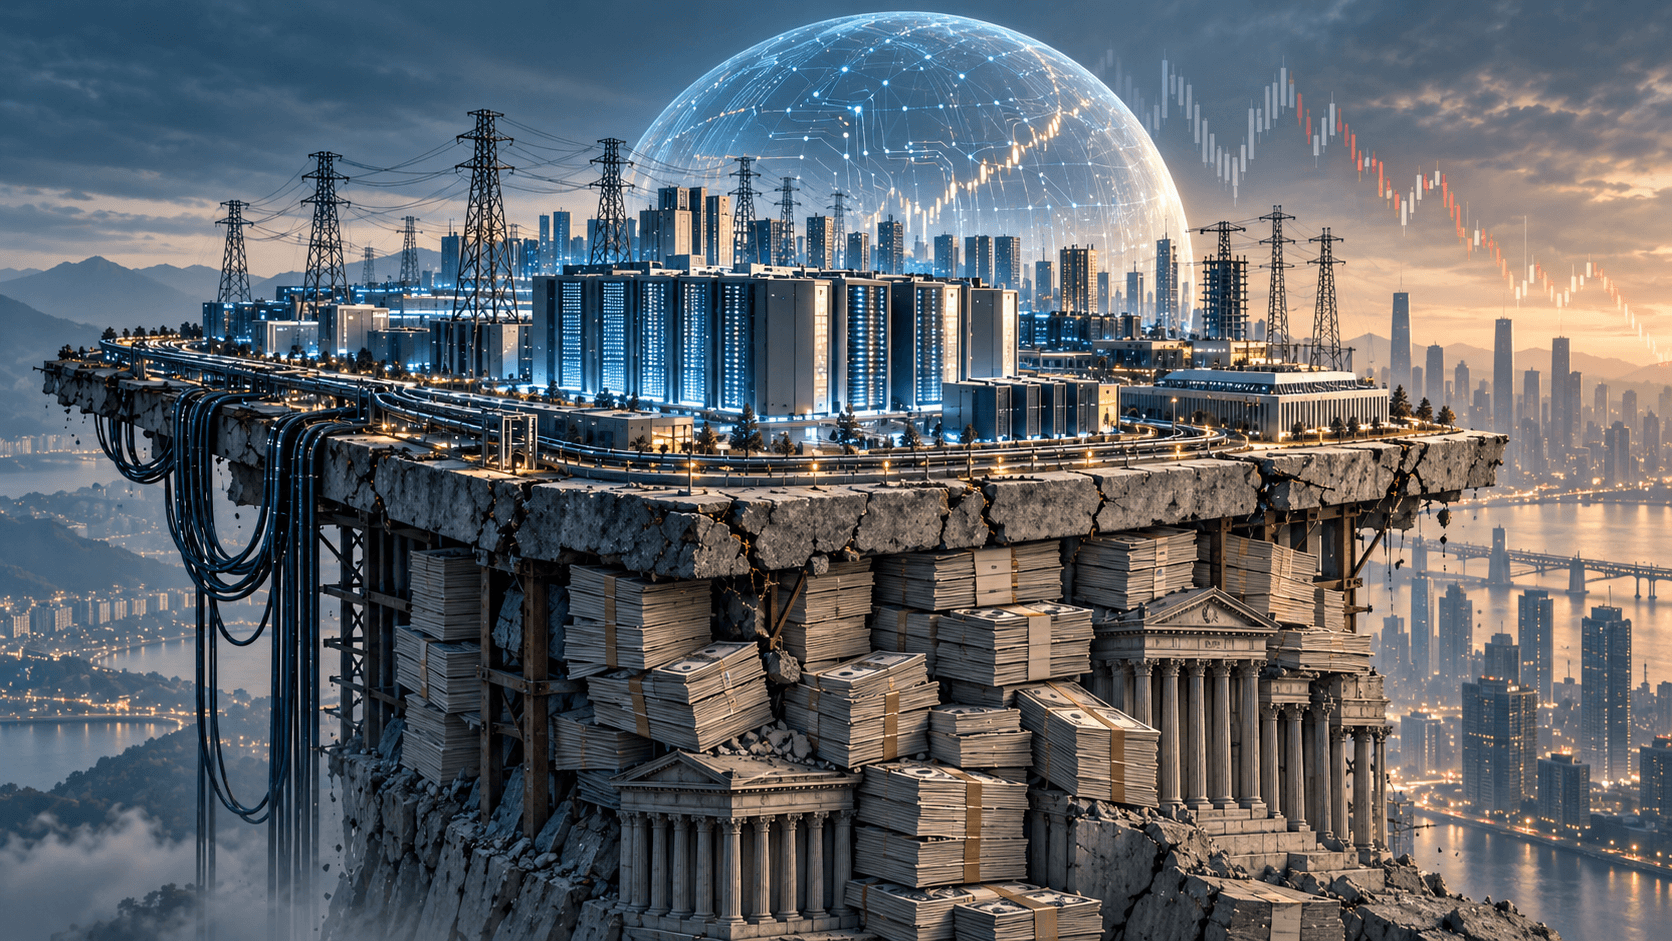
Når denne optimismen møter stadig mer oppfinnsom finansiering, kan risikofaktorene fra IT-boblen og finanskrisen forsterke hverandre.
Det er lett å bli begeistret for hva kunstig intelligens kan gjøre. Bedre medisiner, raskere forskning og mer effektivt arbeid kan gi gevinster vi ennå bare aner rekkevidden av. Det er fullt mulig at dagens optimister vil fremstå som forsiktige om ti år.
Men datasentre, databrikker og kraftforsyning må betales lenge før vi vet hvor mye kundene vil betale for tjenestene. Det er i dette gapet mellom fremtidens muligheter og dagens regninger at et av historiens største investeringsveddemål tar form.
Historiske dimensjoner
I en analyse for Brookings beregner finansprofessor Stijn Van Nieuwerburgh amerikanske investeringer knyttet til KI-utbyggingen til rundt 10.000 milliarder dollar i perioden 2025–2032. Det tilsvarer årlige investeringer på om lag 3,6 prosent av USAs BNP. Over åtte år er det mer enn fire oljefond. I hans scenario er utbyggingen større relativt til økonomien enn de historiske investeringsbølgene i jernbane, elektrifisering og internett.
Dette er et scenario, ingen fasit. Prosjekter kan bli utsatt eller skrinlagt. Likevel viser størrelsesordenen hvor mye kapital som nå søker avkastning fra den samme teknologiske revolusjonen.
Et regneeksempel illustrerer hva som skal til for at den nye kapasiteten skal lønne seg. Med 15 prosent avkastningskrav på samlet investert kapital og 30 prosent kontantstrømmargin må kapasiteten som er ferdigstilt innen 2032, generere rundt 7400 milliarder dollar i årlige inntekter. Det er mer enn to og en halv gang verdens samlede militærutgifter i 2025.
Det er et krevende regnestykke. Det forutsetter en vekst i inntekter og kontantstrømmer som vi har få historiske holdepunkter for, samtidig som lønnsomheten må tåle at konkurrentene også bygger ut. Høy etterspørsel er ikke nok dersom prisene faller for raskt eller kapasiteten står ubrukt. Dessuten må mye av maskinvaren fornyes underveis.
Det kan gå bra. KI kan skape nye markeder, og økt produktivitet kan gi kundene både vilje og evne til å betale. Men det er forskjell på å se et enormt potensial og å vite at investeringer av dette omfanget vil gi god avkastning.
En revolusjon med skuffede investorer
Konkurranse kan presse prisene ned og sende gevinsten videre til brukerne. Det kan dermed være strålende for forbrukerne, samtidig som de som finansierte infrastrukturen får svak avkastning.
Jernbanen og internett forandret verden. Mange av investorene tapte likevel formuer. Den historiske feilen var å forveksle teknologiens gjennombrudd med lønnsomheten i alt som ble bygget rundt den.
En særlig krevende utvikling er derfor at KI blir god nok til å utløse stadig større investeringer, uten at inntektene vokser nok til å forsvare dem. Gevinstene for brukerne holder optimismen oppe. Regningen for en utbygging til 10.000 milliarder dollar kommer lenge før vi vet hva investorene får igjen.
Så kommer finansieringen
IT-boblens risiko er at inntektene ikke forsvarer investeringene. Finanskrisens risiko er at finansieringen forsterker tapene og sprer dem gjennom finanssystemet.
Finansieringen av Hyperion, et stort datasenter for Facebook-eier Meta, viser hvordan disse risikoene knyttes sammen: Rundt 27 milliarder dollar i gjeld ligger i en separat struktur, mens den høye kredittvurderingen i stor grad støttes av Metas egne forpliktelser. Her ligger et mulig finansielt kunststykke: Garantiene skal være sterke nok til å sikre prosjektet billig gjeld, men samtidig belaste Metas egen kredittverdighet og aksjeprising minst mulig.
Slike løsninger kan gi god risikodeling og fleksibilitet. Men dersom de økonomiske forpliktelsene feilvurderes, kan de også legge til rette for mer gjeld enn risikoen tilsier.
Høy belåning gir mindre rom for skuffelser før egenkapitalen er tapt og långiverne blir utsatt. Når mange prosjekter skuffer samtidig, kan også flere garantier bli utløst hos de samme selskapene. Da kan svak lønnsomhet i KI-utbyggingen få følger for banker, kredittfond og andre kapitaltilbydere.
KI trenger ikke mislykkes for at investorer skal tape stort. Hvis teknologioptimismen gir for mye utbygging og finansieringen gir for billig trygghet, kan vi gjenta to historiske feil samtidig.
Det er der IT-boblen kan møte finanskrisen.

Kapitalforvaltning
Hva betyr den eksplosive utviklingen i kunstig intelligens for investorer?
Espen Seidel forklarer hvordan kunstig intelligens har skapt historisk høy markedskonsentrasjon – og hvorfor Finansco anbefaler å spre risikoen.

Innsikt
Krig, kriser og aksjemarkedet: Historien er mindre intuitiv enn mange tror
Geopolitiske kriser skaper uro i markedene. Historien viser imidlertid at sammenhengen mellom krig og aksjeavkastning er mindre åpenbar.
La oss ta en uforpliktende prat
Har du spørsmål om formuesforvaltning, skatt eller juridiske problemstillinger knyttet til din økonomi? I Finansco bistår vi med helhetlig rådgivning for deg som ønsker struktur, kontroll og langsiktige løsninger for formuen din.
– Ønsker du en uforpliktende prat med en av våre dyktige formuesforvaltere kan du fylle ut kontaktskjemaet, så vil vi ta kontakt med deg i løpet av kort tid.